Il futuro dei grandi department store britannici si muove in direzioni sempre più diverse. Harrods, Harvey Nichols, Fenwick e John Lewis & Partners raccontano quattro storie differenti, evidenziando quanto il settore si stia dividendo tra chi è riuscito a ritrovare una propria identità e chi, invece, fatica a mantenere la propria rilevanza.
Secondo GlobalData, Harrods è tornato in utile, Fenwick mostra i primi segnali di ripresa e John Lewis & Partners sta affrontando un profondo riposizionamento strategico sotto una nuova leadership. Harvey Nichols, al contrario, è in fase di declino. Una situazione che evidenzia le difficoltà del format, ma anche la possibilità di tornare competitivi attraverso una strategia più distintiva, soprattutto ora che il retailer è passato sotto la proprietà di Frasers Group.
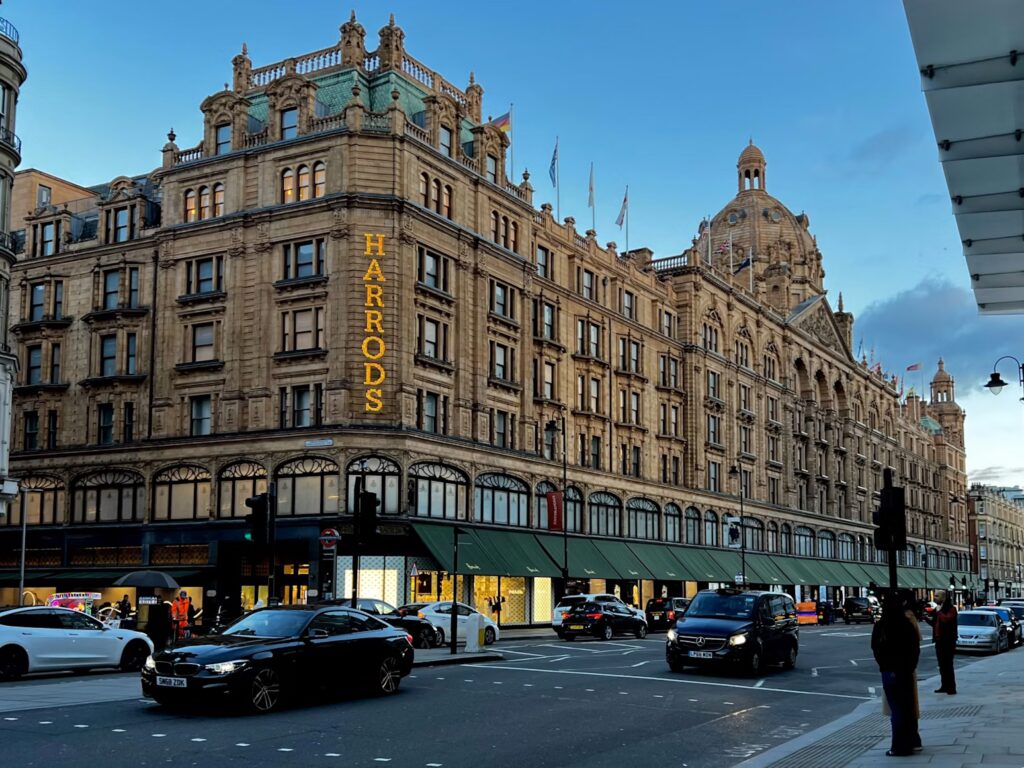
Il ritorno all’utile di Harrods, accompagnato da un fatturato di 1,08 miliardi di sterline nell’esercizio 2025/26, dimostra la capacità di tenuta dei department store posizionati nell’ultra-lusso.
La presenza di una clientela molto facoltosa e internazionale offre infatti una maggiore protezione dalle difficoltà dell’economia domestica britannica. Una sorta di “isolamento” determinato soprattutto dalla tipologia di cliente, più che da una specifica strategia, che però non può essere automaticamente replicato nel segmento mid-market.
È proprio Harvey Nichols a rappresentare il caso più problematico. Il retailer ha registrato un calo dei ricavi dell’11% nell’esercizio 2025, evidenziando la vulnerabilità del modello department store di fascia mid-to-premium.
Secondo Dora Punk, Retail Analyst di GlobalData, Harvey Nichols è stato per lungo tempo uno dei nomi più distintivi del retail britannico: audace, culturalmente rilevante e capace di offrire prodotti difficili da trovare altrove. Nel tempo, però, questa distintività si è progressivamente indebolita.
Mentre i concorrenti hanno continuato a investire in esperienze, brand emergenti e collaborazioni esclusive, Harvey Nichols avrebbe perso la propria capacità di sorprendere. Il rischio è quello di trasformarsi in una semplice raccolta di concessionari luxury, con prodotti che il consumatore può acquistare direttamente dai singoli brand.
Il problema, quindi, non sarebbe soltanto commerciale, ma identitario: Harvey Nichols avrebbe perso una ragione per cui il consumatore dovrebbe entrare nel suo mondo.
Fenwick e John Lewis & Partners mostrano invece due possibili percorsi verso il rilancio.
Per Fenwick, le perdite operative si sono ridotte del 40%, mentre le vendite like-for-like sono cresciute del 2,5% nell’esercizio 2025/26. A sostenere questo risultato sono state, in particolare, collaborazioni britanniche capaci di rafforzare la distintività dell’offerta.
John Lewis & Partners, invece, sta affrontando un più ampio reset strategico sotto una nuova leadership, accompagnato da un investimento di 800 milioni di sterline nella propria rete di negozi.
Il messaggio che emerge è chiaro: il negozio fisico non è destinato a scomparire, ma deve cambiare ruolo. Da semplice luogo di acquisto deve trasformarsi in una destinazione che il cliente desidera visitare.
Per i department store, ampliare semplicemente l’assortimento non sembra più sufficiente. La vera sfida è costruire un’offerta curata, riconoscibile e soprattutto difficile da trovare altrove.
Caffè, servizi di personal styling ed esperienze possono arricchire la visita, ma non possono compensare un’offerta principale priva di attrattiva. Il prodotto resta quindi centrale e deve essere sostenuto da brand emergenti, collezioni esclusive, collaborazioni speciali e limited edition.
Il futuro passa inoltre dalla capacità di andare oltre la transazione, attraverso pop-up, eventi e iniziative digitali capaci di estendere l’esperienza del negozio anche al di fuori dello spazio fisico.
Il confronto tra i quattro department store suggerisce dunque una possibile strada anche per Harvey Nichols. La crisi non sembra necessariamente decretare la fine del format, ma rende evidente la necessità di ritrovare una ragione forte per essere scelti.
Harrods può contare sulla forza dell’ultra-lusso e su una clientela internazionale; Fenwick sta lavorando sulla distintività; John Lewis investe nuovamente nei propri spazi fisici. Harvey Nichols dovrà invece recuperare quell’identità audace e culturalmente rilevante che un tempo lo aveva reso un punto di riferimento del retail britannico.
Con Frasers Group come nuovo proprietario, la sfida sarà trasformare un’icona appannata in un department store nuovamente capace di sorprendere, creare desiderio e offrire qualcosa che il consumatore non possa trovare semplicemente altrove.